카페 월 손익 점검하는 법: 비용 구조와 손익분기 매출 계산
카페 월 손익은 매출에서 재료비, 인건비, 임대료, 기타 비용을 차례로 빼서 구합니다. 예시 숫자로 월 마감 다섯 단계와 손익분기 매출 계산, 비용 비율이 움직일 때 볼 곳, 월 30분 점검 루틴을 정리했습니다.
카페의 월 손익은 그달 매출에서 재료비, 인건비, 임대료, 기타 비용을 차례로 빼서 구합니다. 식은 어렵지 않은데 실제로는 한 달이 지나도 통장 잔액만 보고 "남은 것 같다" 정도로 넘어가는 경우가 많습니다. 그러면 비용이 슬금슬금 늘어도 알아차리지 못합니다.
이 글은 회계 전문 글이 아니라 사장님이 한 달에 30분만 들여 상태를 확인하는 방법입니다. 비용 구조를 다섯 칸으로 나누는 법, 예시 숫자로 해 보는 월 계산, 손익분기 매출 구하는 법, 비율이 움직일 때 어디를 볼지, 매달 하는 점검 루틴을 차례로 정리합니다.
세 줄 요약
- 월 이익 = 매출 − 재료비 − 인건비 − 임대료 · 관리비 − 기타 비용. 다섯 칸으로 나눠 기록합니다.
- 손익분기 매출은 고정비 ÷ (1 − 변동비율) 로 구합니다. 이 금액을 넘어야 이익이 납니다.
- 비율은 매달 같은 방식으로 기록해야 움직임이 보입니다. 한 번 계산하고 끝내지 않습니다.
비용을 다섯 칸으로 나누기
카페의 비용은 크게 다섯 칸으로 나뉩니다. 칸을 나눠 두면 어느 비용이 달라졌는지 바로 보입니다.
| 칸 | 포함되는 것 | 매출에 따라 늘어나는가 |
|---|---|---|
| 재료비 | 원두, 우유, 시럽, 디저트 재료, 컵과 뚜껑 같은 포장재 | 늘어남(변동비) |
| 인건비 | 직원 급여, 사장님 본인에게 정해 둔 급여가 있다면 그 금액 | 거의 고정 |
| 임대료 · 관리비 | 월세, 관리비 | 고정 |
| 고정 기타 | 통신, 보험, 장비 렌탈, 정기 서비스 | 고정 |
| 변동 기타 | 카드 수수료, 소모품, 광고비 | 일부 늘어남 |
여기서 사장님 본인 급여를 어떻게 다룰지 정해 두어야 합니다. 본인 급여를 비용으로 넣지 않으면 남은 이익 안에 사장님의 일한 값이 섞여 들어갑니다. 숫자가 남아 보여도 사실은 급여를 못 가져가고 있을 수 있습니다. 어느 쪽이든 매달 같은 방식으로 기록하는 것이 중요합니다.
월 마감 다섯 단계
- 매출을 집계합니다. 포스의 월 마감 보고서에서 총 매출을 확인합니다. 하루 정산을 꼬박꼬박 하고 있다면 합계가 맞는지 대조합니다. 하루 정산은 카페 마감 정산과 시재 맞추는 법에 정리했습니다.
- 재료비를 구합니다. 그달 발주 금액을 합치고, 월초와 월말 재고의 차이를 반영하면 더 정확합니다. 재고를 세기 어렵다면 발주 금액만 합산해도 추세는 보입니다.
- 인건비를 모읍니다. 급여 지급액을 합칩니다. 사업주가 부담하는 보험료나 세금 같은 항목이 있는지는 세무 전문가나 노무 전문가에게 확인하세요.
- 고정비를 모읍니다. 월세, 관리비, 통신, 렌탈 비용을 적습니다.
- 기타 비용을 모읍니다. 카드 수수료, 소모품, 광고비 같은 것들입니다.
예시로 계산해 보기
아래는 계산 방식을 보여 주는 가상의 예시입니다. 실제 숫자는 매장 기록으로 바꾸세요.
| 항목(예시) | 금액 | 매출 대비 |
|---|---|---|
| 월 매출 | 1,800만 원 | 100% |
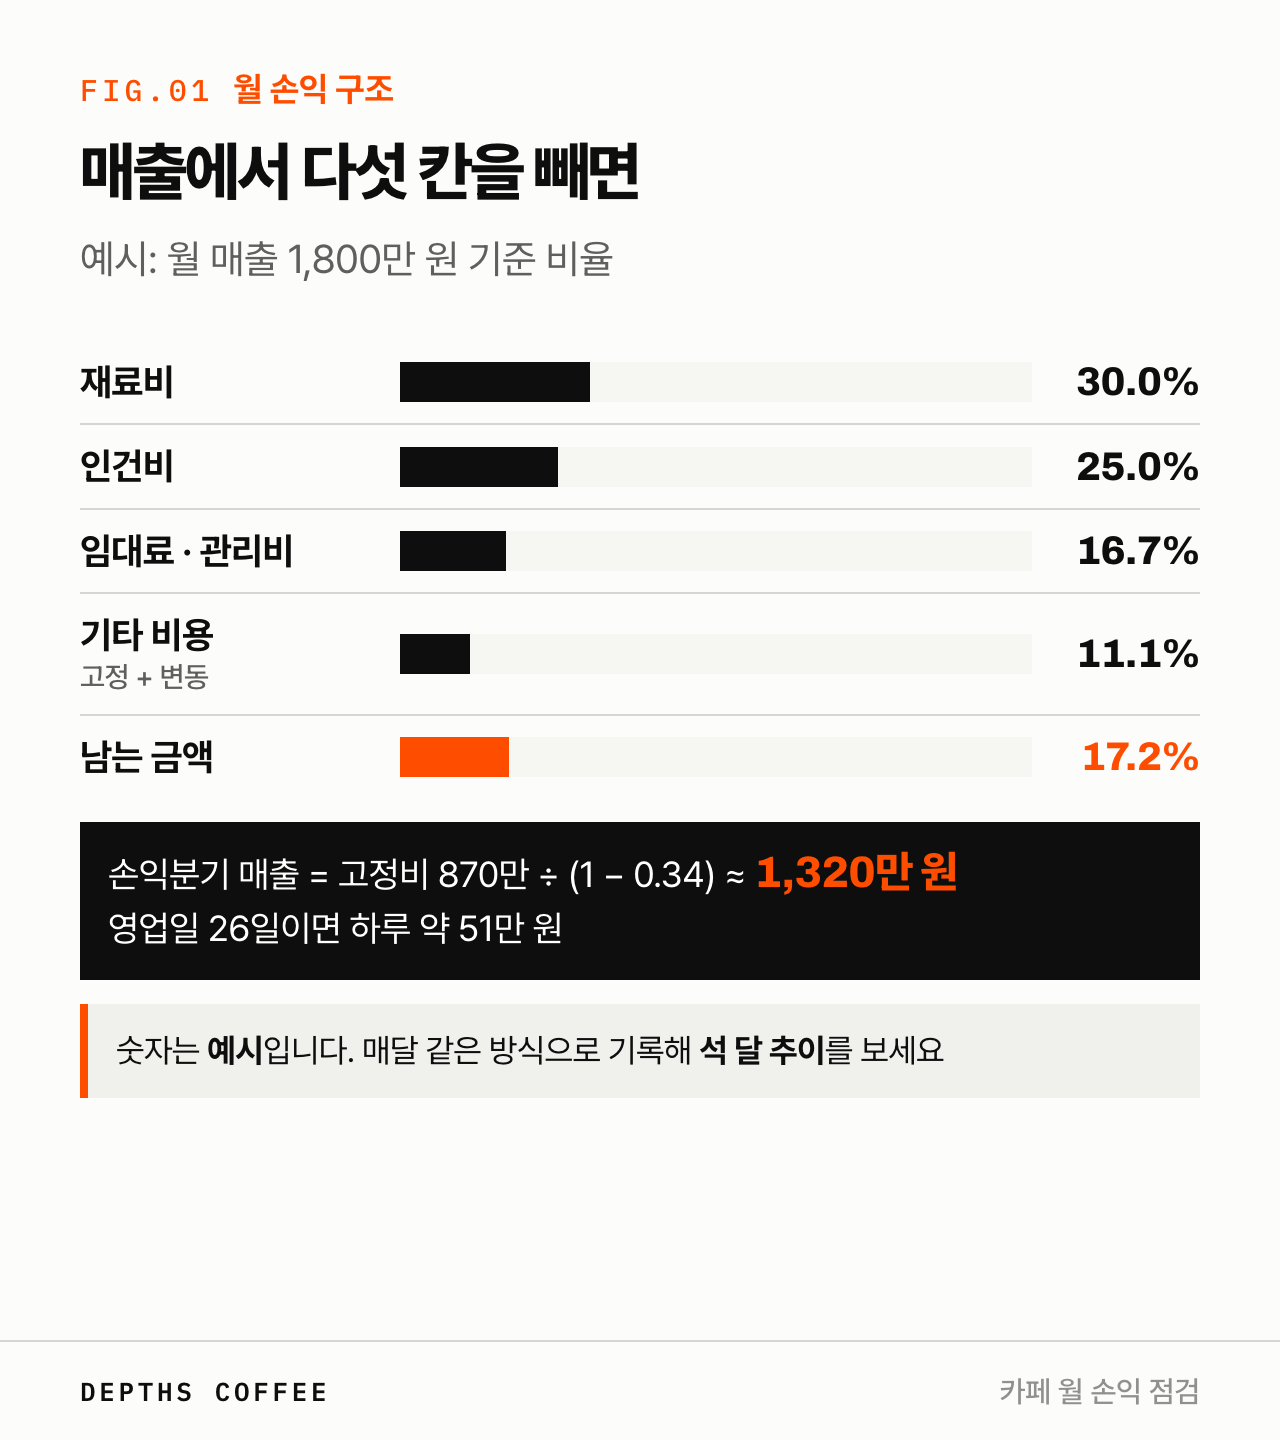
| 재료비 | 540만 원 | 30.0% |
| 인건비 | 450만 원 | 25.0% |
| 임대료 · 관리비 | 300만 원 | 16.7% |
| 기타 비용(고정 120 + 변동 80) | 200만 원 | 11.1% |
| 비용 합계 | 1,490만 원 | 82.8% |
| 남는 금액 | 310만 원 | 17.2% |
남는 금액 310만 원이 곧 사장님의 몫이라고 볼 수는 없습니다. 사업을 이어 가려면 장비 교체, 세금, 예비비를 따로 떼어 두어야 하고, 본인 급여를 넣지 않았다면 그 안에서 가져가야 합니다. 세금과 신고 방식은 매장의 형태에 따라 다르니 세무 전문가의 안내를 따르세요.
손익분기 매출 구하기
손익분기 매출은 손해도 이익도 없는 매출입니다. 이 금액을 넘으면 이익이 나기 시작합니다. 계산은 비용을 고정비와 변동비로 나눠서 합니다.
손익분기 매출 = 고정비 ÷ (1 − 변동비율)
위 예시에서 고정비는 인건비 450만 원, 임대료 · 관리비 300만 원, 고정 기타 120만 원을 합친 870만 원입니다. 변동비는 재료비 540만 원과 변동 기타 80만 원으로 합계 620만 원이고, 매출 1,800만 원 대비 약 34% 입니다.
- 1 − 0.34 = 0.66
- 870만 원 ÷ 0.66 ≈ 약 1,320만 원
그러니 이 예시 매장은 한 달 매출이 약 1,320만 원을 넘어야 이익이 나기 시작합니다. 영업일이 26일이라면 하루 약 51만 원이 기준선입니다(1,320만 원 ÷ 26일). 이 숫자를 매일 계산대 옆에 적어 두는 매장도 있습니다. 하루 매출이 이 기준선보다 낮은 날과 높은 날을 알면 마음이 차분해집니다.
비율이 움직일 때 볼 곳
비용 비율이 전달과 달라졌다면 아래 표를 따라가 보세요.
| 움직임 | 먼저 볼 곳 | 참고 글 |
|---|---|---|
| 재료비 비율이 오름 | 메뉴 계량, 폐기량, 원두 가격 변동 | 카페 재고 관리와 폐기 로스 줄이는 법 |
| 인건비 비율이 오름 | 한가한 시간대에 인원이 많은지, 영업시간이 긴지 | 카페 영업시간 정하는 법 |
| 매출이 정체 | 메뉴 구성, 재방문 | 카페 메뉴 정리하는 법 |
| 기타 비용이 오름 | 구독 서비스, 소모품 낭비, 광고 효과 | 항목별 영수증 점검 |
| 원두 값이 올라 원가가 오름 | 메뉴 가격과 레시피 | 원두 가격 인상 시 대처법 |
비율은 한 번의 값보다 석 달 정도의 추이를 봅니다. 한 달만 높았다면 계절이나 일회성 지출일 수 있습니다.
매달 30분 점검 루틴
월말이나 월초에 날짜를 정해 같은 순서로 하세요.
- 포스에서 월 매출을 뽑습니다.
- 재료비, 인건비, 고정비, 기타 비용을 위의 다섯 칸에 적습니다.
- 매출 대비 비율을 계산합니다.
- 전달과 비교해 가장 크게 움직인 한 칸에 표시합니다.
- 그 한 칸에 대해 이번 달 할 일 하나를 정합니다.
표는 한 장에 석 달 치를 이어 붙여 놓으면 추이가 보입니다. 처음에는 엑셀이나 공책이면 충분하고, 증빙 서류는 정리 방식을 세무 전문가와 의논하세요.
자주 묻는 질문
재료비율은 몇 %가 적당한가요?
메뉴 구성과 가격에 따라 달라서 모두에게 맞는 숫자를 말하기 어렵습니다. 우리 매장의 지난 석 달 평균을 기준으로 삼고, 그보다 올라갈 때 원인을 찾는 방식이 현실적입니다. 메뉴별 원가는 카페 메뉴 원가 계산과 가격 정하기에서 계산합니다.
아직 개업 전인데 손익을 계산해 볼 수 있나요?
가능합니다. 예상 매출과 비용으로 손익분기 매출을 계산해 보면 하루에 몇 잔을 팔아야 하는지 가늠할 수 있습니다. 개업 후 실제 숫자가 모이면 그때 바꿔 나갑니다.
적자가 나면 어떻게 해야 하나요?
먼저 어느 칸이 계획보다 큰지 봅니다. 재료비인지, 인건비인지, 매출이 모자란 것인지에 따라 대응이 다릅니다. 큰 결정은 3개월쯤 추이를 보고 하되, 지출이 급하게 늘었다면 곧바로 점검하세요.
정리: 다섯 칸으로 나누고, 손익분기를 알고, 매달 같은 순서로
월 손익 점검은 계산이 아니라 습관입니다. 비용을 다섯 칸으로 나눠 기록하고, 손익분기 매출을 한 번 구해 하루 기준선으로 쓰고, 매달 30분 같은 순서로 비교하세요. 원두 원가가 부담이라면 사업자 전용 무료 원두 샘플로 맛과 단가를 함께 확인해 볼 수 있습니다.